
Estudo: Reforma Tributária e Clínicas Médicas: CBS, IBS e o Fim do PIS/COFINS Cumulativo
A recente reforma tributária brasileira – aprovada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025 (originada do PLP 68/2024) – está revolucionando a tributação sobre o consumo[1]. Para clínicas médicas e profissionais de saúde, as mudanças significam o fim do PIS/COFINS cumulativo de 3,65% e a introdução de dois novos tributos: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS). Este artigo explica, de forma acessível, como essas mudanças afetam a gestão tributária de clínicas médicas. Abordaremos as novas alíquotas (incluindo a redução de 60% para saúde), o funcionamento do crédito de insumos no sistema não cumulativo, comparações numéricas entre o regime atual e o novo, o que acontece com o Lucro Presumido (IRPJ/CSLL) e orientações práticas para o período de transição 2027–2033. O objetivo é traduzir os termos técnicos em linguagem simples, para que médicos gestores entendam os impactos e possam se preparar. A reforma tributária é complexa, mas traz oportunidades de planejamento – especialmente para um setor reconhecido como essencial (com benefícios fiscais específicos)[2].
.
Vamos desvendar passo a passo o que muda na tributação das clínicas médicas e como navegar nesse novo cenário fiscal.
.
Fim do PIS/COFINS cumulativo: o que muda?
Atualmente, muitas clínicas operando como pessoa jurídica optam pelo regime cumulativo de PIS/COFINS – pagando uma alíquota fixa de 3,65% sobre o faturamento (0,65% de PIS + 3% de COFINS), sem direito a créditos de insumos. Esse modelo simples era vantajoso para prestadores de serviços de saúde, que possuem poucos insumos tributados a descontar. Com a reforma, esse regime cumulativo será extinto. A partir de 2027, entra em vigor a CBS, um tributo federal não cumulativo que substituirá PIS e COFINS[3]. No regime não cumulativo, a alíquota é mais elevada, porém há possibilidade de descontar créditos do imposto pago em insumos (compras de bens e serviços utilizados na atividade).
.
Para entender a mudança: no regime atual, uma clínica paga 3,65% sobre toda a receita bruta, independentemente dos gastos. No novo sistema, a clínica pagará a CBS sobre a receita a uma alíquota maior (entre ~14% e 16%), porém poderá abater da CBS devida os valores de CBS destacados em notas fiscais de insumos tributados que tenha adquirido. Em outras palavras, sai o modelo “pague pouco, mas sobre tudo” e entra o “pague mais, mas descontando o que já foi tributado” (modelo típico de um IVA, imposto sobre valor agregado). Contudo, há um desafio para o setor médico: grande parte dos custos de clínicas – como folha de pagamento, aluguel, serviços de terceiros etc. – não sofrerá CBS/IBS na origem e, portanto, não gera crédito[4][5]. Assim, mesmo com o novo crédito de insumos, clínicas médicas tendem a aproveitar pouco esse mecanismo, ficando próximas da carga cheia das novas alíquotas.
.
E quanto ao ISS? A nível municipal, o ISS (Imposto Sobre Serviços), que varia de 2% a 5% na área de saúde, também será gradualmente substituído pelo IBS (de competência estadual/municipal) até 2032. O IBS seguirá a mesma lógica não cumulativa do CBS, porém englobando o atual ISS e o ICMS (imposto estadual sobre mercadorias)[3]. Ou seja, tanto CBS quanto IBS serão tributos não cumulativos sobre consumo, cobrados em cada operação e com créditos nas etapas anteriores. Na prática, serviços médicos que hoje pagam ISS e PIS/COFINS cumulativos passarão a pagar CBS + IBS não cumulativos.
CBS e IBS: alíquotas padrão e redução de 60% para saúde
.
Um dos pontos mais importantes para as clínicas é entender as alíquotas dos novos tributos. Embora as alíquotas exatas ainda estejam em definição final, estima-se que a alíquota padrão combinada (soma de CBS + IBS) ficará em torno de 25% a 30%[6][7]. Estudos indicam CBS federal na faixa de 14% a 16% e IBS (parte estadual/municipal) em torno de 12% a 14%, totalizando aproximadamente 26% a 30% de carga bruta sobre bens e serviços em geral. Essa alta porcentagem reflete o modelo de IVA dual adotado (similar ao de países da OCDE)[8], mas não se assuste – para setores essenciais como saúde, existem reduções especiais.
.
A Lei Complementar nº 214/2025 incluiu os serviços de saúde em um regime favorecido (Anexo X da lei), garantindo redução de 60% nas alíquotas de IBS e CBS[6]. Isso significa que clínicas médicas, hospitais, laboratórios, serviços de diagnóstico etc. poderão aplicar um fator de 40% da alíquota padrão. Na prática, se a alíquota cheia do novo sistema fosse, por exemplo, 28%, os serviços de saúde recolheriam em torno de 11% sobre seu faturamento bruto[6]. Da mesma forma, uma alíquota padrão de 26,5% resultaria em cerca de 10,6% efetivos para o setor saúde[7].
.
Essa redução de 60% foi concebida exatamente para reconhecer o caráter essencial da saúde e evitar um aumento drástico no custo repassado a pacientes[6]. Ou seja, o governo abre mão de parte da arrecadação nesses serviços essenciais, buscando equilibrar a carga. Vale notar: além dos serviços de saúde com alíquota reduzida, a reforma zerou (alíquota 0%) alguns itens estratégicos, como medicamentos de alto custo, fraldas geriátricas e fórmulas nutricionais[2]. Esses insumos de saúde serão isentos de IBS/CBS para baratear seu acesso. Entretanto, equipamentos médicos de grande porte (ex.: tomógrafos, aparelhos de ressonância) continuarão tributados pela alíquota cheia (não têm redução)[9] – as clínicas pagarão IBS/CBS integral na compra desses equipamentos, mas, por serem insumos tributados, poderão aproveitar crédito integral depois (reduzindo o impacto líquido).
.
Resumindo: espera-se que a carga efetiva de CBS+IBS para clínicas fique em torno de 10% a 12% da receita (após o desconto de 60%), em vez dos ~25-30% standard. Isso alivia parte do peso tributário, porém não elimina completamente um possível aumento de carga em relação ao regime antigo, especialmente para clínicas menores que antes pagavam alíquotas bem reduzidas.
.
Crédito de insumos na CBS: como funcionará e o desafio para clínicas
O cerne do novo modelo não cumulativo é o mecanismo de crédito de insumos. Mas o que isso significa na prática? Significa que tudo que a clínica pagar de IBS/CBS na aquisição de bens e serviços tributados poderá ser abatido do imposto devido nas suas próprias vendas/prestações de serviço[10]. Em outras palavras, IBS e CBS pagos “na entrada” viram crédito para compensar o IBS/CBS “na saída”. Essa lógica vale para matérias-primas, mercadorias, serviços contratados e até bens de uso/consumo do negócio, desde que tributados e vinculados à atividade. Por exemplo, se uma clínica compra materiais descartáveis e nessas compras vêm embutidos R$ 1.000 de CBS/IBS, ela poderá subtrair esses R$ 1.000 quando for calcular o tributo sobre suas receitas.
.
O desafio para clínicas médicas é que sua operação é intensiva em mão de obra e serviços não tributados, e pouco intensiva em insumos tributáveis. Custos como salários, pró-labore, alugueis, água, telefone e serviços de autônomos não têm IBS/CBS (seja porque não são tributados ou são prestados por optantes do Simples, etc.). Assim, eles não geram crédito a abater. Mesmo despesas com terceiros, como exames laboratoriais subcontratados ou serviços de limpeza, podem vir de empresas no Simples Nacional ou pessoas físicas, que não destacam CBS/IBS – logo, nenhum crédito. Em resumo, muitos custos típicos de clínicas não oferecem alívio fiscal no novo modelo[5][4].
.
Que insumos gerariam crédito numa clínica? Medicamentos e materiais médicos comuns, produtos de higiene, papelaria, talvez contas de energia elétrica (hoje tributada pelo ICMS, futura IBS) e eventuais serviços tomados de empresas maiores (ex.: manutenção de equipamentos, segurança, consultorias) com nota fiscal cobrando IBS/CBS. Além disso, equipamentos e aparelhos médicos terão CBS/IBS na compra – nesse caso a clínica pagará um valor significativo de imposto ao adquirir, mas poderá creditar esse montante ao longo do período (conforme as regras de crédito imediato ou em parcelas para bens de capital, conforme definição da lei).
.
Em termos práticos: clínicas com pouca compra de insumos tributados vão acabar arcando com quase toda a alíquota cheia (mesmo com o desconto de 60% da saúde). Já clínicas ou hospitais que adquirem muitos insumos tributados (medicamentos, materiais, equipamentos) conseguem compensar uma parte da CBS/IBS devida com créditos. Contudo, é importante notar que o setor de saúde não teve isenção na saída (apenas redução de alíquota). Assim, diferentemente de alguns setores como exportações (que não pagam IVA) ou entidades filantrópicas (imunes), as clínicas pagarão IBS/CBS sobre suas receitas – apenas em percentual menor. E os créditos só ajudam se houver compras tributadas correspondentes.
.
Em suma, o ganho do crédito de insumos é limitado para a maioria das clínicas médicas. Isso reflete, na verdade, o mesmo dilema que já existia entre PIS/COFINS cumulativo vs. não cumulativo: empresas de serviços optavam pelo 3,65% (cumulativo) porque no regime de 9,25% (não cumulativo) raramente conseguiam usar créditos suficientes para compensar a alíquota maior. A diferença agora é que não haverá mais escolha – todos estarão no não cumulativo (CBS/IBS), e a compensação vem via alíquota reduzida para saúde. Mesmo assim, clínicas devem esperar aumento na carga de contribuição sobre receitas, conforme veremos nos comparativos numéricos a seguir.
.
Comparativo numérico: regime atual vs. novo sistema
Para visualizar o impacto, vamos comparar a carga tributária total de dois perfis de clínicas (uma pequena e outra média) no modelo atual versus no novo modelo tributário. Consideraremos os principais tributos incidentes sobre a receita: PIS/COFINS ou CBS, ISS ou IBS, e IRPJ/CSLL (Lucro Presumido).
.
Clínica Pequena (atual): Faturamento anual de R$ 600 mil. No regime atual, paga PIS/COFINS cumulativo de 3,65% (cerca de R$ 21,9 mil por ano) e ISS (vamos supor alíquota de 2%, comum para saúde, ~R$ 12 mil). O IRPJ/CSLL pelo Lucro Presumido incide sobre 32% do faturamento; a alíquota efetiva somada é em torno de 7,68% do faturamento (sem adicional de IR nesse porte), totalizando ~R$ 46,1 mil[11]. Carga total atual: ~R$ 80 mil/ano, equivalentes a 13,3% da receita.
.
Clínica Pequena (novo): Com CBS/IBS em vigor e redução de 60%. A CBS (federal) incidiria a 5,6% (supondo alíquota cheia de 14%), gerando ~R$ 33,6 mil. O IBS (estadual/munic.) incidiria a 4,8% (supondo alíquota cheia de 12%), ~R$ 28,8 mil. Somados, CBS+IBS = R$ 62,4 mil. Mantemos IRPJ/CSLL ~R$ 46,1 mil (pois o Lucro Presumido continua). Total projetado: ~R$ 108,5 mil, ou 18,1% da receita. Observação: créditos de insumos aqui foram desconsiderados, pois a clínica pequena quase não teria insumos tributados – se tivesse alguns, poderia reduzir um pouco esse percentual.
.
Clínica Média (atual): Faturamento anual de R$ 3 milhões. No modelo atual: PIS/COFINS 3,65% (~R$ 109,5 mil) e ISS 2% (~R$ 60 mil). O IRPJ/CSLL presumido (32% da receita) tem adicional de IRPJ devido ao lucro presumido elevado; a carga efetiva IR+CSLL fica em torno de 10% da receita[11], ~R$ 302,4 mil. Total atual: ~R$ 471,9 mil (aprox. 15,7% da receita).
.
Clínica Média (novo): Com CBS/IBS não cumulativos: CBS ~5,6% = R$ 168 mil; IBS ~4,8% = R$ 144 mil; IRPJ/CSLL (presumido) ~10% = R$ 302,4 mil. Total: ~R$ 614,4 mil (20,5% da receita). Novamente, aqui assumimos poucos créditos. Se essa clínica adquirir mais insumos tributados (digamos, equipamentos, materiais), poderia abater parte dos ~R$ 312 mil de CBS+IBS, reduzindo um pouco a carga efetiva – ainda assim, dificilmente voltaria aos 15,7% originais.
.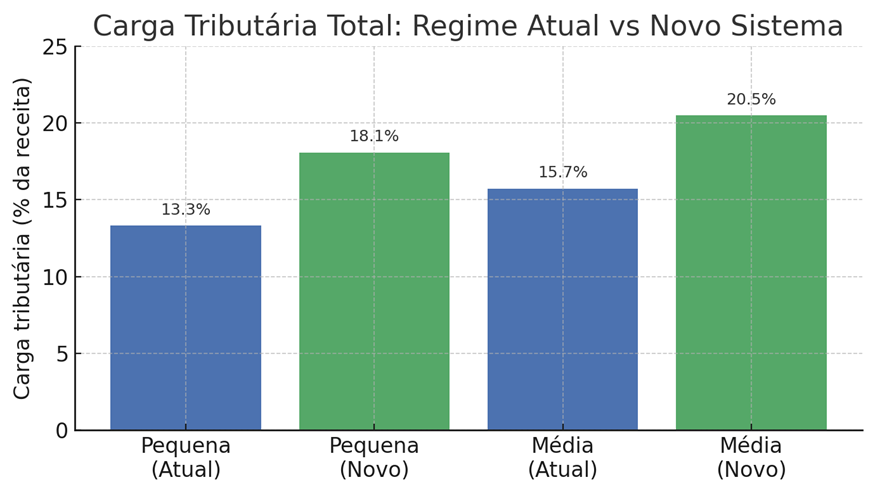 Comparativo ilustrativo da carga tributária total (percentual do faturamento) para uma clínica médica de pequeno porte e médio porte, no regime atual vs. no novo sistema CBS/IBS. Observa-se um aumento da carga sobre o faturamento, mesmo considerando a redução setorial de 60%. Valores estimados conforme hipóteses descritas.
.
.
Essas simulações numéricas demonstram que, para clínicas de menor porte que hoje gozam de carga reduzida, haverá aumento significativo de tributação sobre o faturamento (de ~13% para ~18% no exemplo). Já clínicas maiores, que já estavam mais próximas do teto de ISS (5%) ou sofriam incidência cheia de PIS/COFINS no Lucro Real, tendem a sentir um impacto relativo menor – ou até ligeira estabilidade caso aproveitem créditos.
.
Em termos gerais, a carga tributária total sobre o faturamento das clínicas pode sair da faixa de ~16-20% hoje para algo em torno de ~18-22% no novo modelo, dependendo do perfil[11][6]. Vale lembrar que esse total inclui impostos federais, estaduais e municipais. A boa notícia é que parte desse incremento poderá ser mitigada se a clínica conseguir utilizar créditos de insumos (por exemplo, grandes hospitais com despesas tributadas elevadas podem ficar mais próximos da alíquota efetiva de ~11% mencionada anteriormente[6]). Ainda assim, será fundamental reavaliar a margem de lucro e a precificação dos serviços médicos, para não ser pego de surpresa.
.
E o Lucro Presumido? IRPJ/CSLL permanecem com presunção de 32%
Importante destacar que a reforma tributária em questão não alterou as regras do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Ou seja, o regime de Lucro Presumido continua existindo para as clínicas e demais prestadores de serviço, com a mesma base de cálculo presumida de 32% da receita bruta para atividades médicas. Assim, a alíquota combinada de IRPJ/CSLL permanece em torno de 11,33% sobre a base presumida (o que equivale, no cálculo efetivo, a aproximadamente 3,6% a 9% do faturamento, a depender do porte e do adicional de IRPJ)[11].
.
Em termos simples: nada mudou no cálculo do IRPJ/CSLL do Lucro Presumido. No exemplo citado, as clínicas continuam aplicando 32% sobre suas receitas para encontrar o “lucro presumido” tributável – e sobre este pagam 15% de IRPJ (mais adicional de 10% sobre a parcela que exceder R$ 60 mil/trimestre) e 9% de CSLL, exatamente como antes.
.
Mas atenção: embora as regras não mudem, a atratividade do Lucro Presumido pode mudar. Com o novo cenário de CBS/IBS, alguns médicos gestores devem reavaliar se o regime presumido ainda é a melhor opção. Por quê? Primeiro, porque a margem de lucro efetiva da clínica pode ficar abaixo dos 32% presumidos – especialmente se a carga de consumo (CBS/IBS) reduzir a lucratividade. Se a clínica tiver despesas elevadas (lucro real baixo), talvez o Lucro Real passe a ser vantajoso para pagar IR/CSLL sobre o lucro efetivo menor. Segundo, porque no Lucro Real a empresa já opera com PIS/COFINS não cumulativos (9,25%), então algumas empresas de saúde de maior porte já estavam habituadas a créditos e à carga cheia de PIS/COFINS – para essas, a transição para CBS pode ser até neutra ou favorável. Já clínicas no presumido (3,65%) sentirão mais o baque e devem simular cenários. Em suma, continue podendo optar pelo Lucro Presumido, mas avalie com seu contador se com a reforma o Lucro Real ou outras estruturas (por exemplo, dividir atividades em empresas diferentes, conforme CNAE) não poderiam reduzir a carga total[12][13].
.
Orientações práticas para a transição (2027–2033)
A implementação do novo modelo será gradual, ao longo de vários anos. A CBS (federal) entra em cena já em 2027, substituindo PIS/COFINS, enquanto o IBS (estadual/municipal) começa a ser implantado a partir de 2029, substituindo ICMS e ISS, com conclusão até 2032. A partir de 1º de janeiro de 2033, todo o sistema antigo será desativado e o novo regime estará em pleno vigor[14][15]. Essa transição escalonada exige atenção e preparo das clínicas. Confira algumas orientações práticas:
.
1. Realize simulações tributárias o quanto antes: Levante os dados de faturamento e custos da sua clínica e projete como ficaria a tributação com CBS e IBS. Compare a carga efetiva antes e depois[12]. Identifique o impacto nas margens de lucro e qual seria o novo ponto de equilíbrio. Essa análise permitirá planejar ajustes de preço ou redução de despesas se necessário.
.
2. Reavalie o regime tributário e a estrutura da empresa: Com base nas simulações, discuta com seu contador se o Lucro Presumido continua vantajoso ou se vale considerar o Lucro Real ou até mesmo o Simples Nacional (caso a clínica se enquadre no porte) após 2027[12][13]. Verifique também os CNAEs da empresa – atividades acessórias (como estacionamento, aluguel de espaço) não gozam da redução de 60% e podem ser tributadas à alíquota cheia[16][17]. Ajustar o enquadramento pode evitar surpresas de tributação indevida.
.
3. Prepare o fluxo de caixa para o split payment: A partir de 2027, a CBS/IBS poderão ser cobrados via split payment – um mecanismo em que o imposto é retido no ato do pagamento pelo cliente (ou convênio) e repassado diretamente ao fisco[18]. Isso significa que a clínica receberá o valor já líquido do tributo, reduzindo a entrada de caixa[19]. Planeje capital de giro extra para cobrir despesas operacionais, já que parte do dinheiro não passará mais pela sua conta. Essa mudança exige atenção a contratos com planos de saúde e aos sistemas de cobrança, que precisarão se adequar.
.
4. Invista em controle fiscal e assessoria especializada: A era do “simples 3,65%” ficou para trás. No novo modelo, será crucial contar com sistemas bem parametrizados para apurar créditos de insumos corretamente e evitar erros na escrituração. Separe bem as operações com alíquota reduzida daquelas que não têm benefício (ex.: outros serviços) para não pagar imposto a mais nem a menos. Consulte um contador consultivo para orientar essas configurações[20][21]. Ele auxiliará a transformar a legislação em resultado para sua clínica, garantindo que você aproveite integralmente os créditos e reduções que tem direito.
.
5. Mantenha-se informado e treinado: A reforma tributária representa uma completa reestruturação do ambiente fiscal[22]. Novos detalhes regulamentares podem surgir até 2033. Participe de eventos, cursos ou leia materiais direcionados ao setor saúde (cartilhas de entidades médicas, etc.). Capacite sua equipe financeira para lidar com nota fiscal no padrão do CBS/IBS, mudanças de código fiscal e obrigações acessórias que surgirão durante a transição.
.
Seguindo essas orientações, sua clínica poderá navegar com segurança pelo período de transição e chegar em 2033 adaptada ao novo sistema, minimizando impactos negativos.
.
Conclusão
A reforma tributária traz mudanças profundas para as clínicas médicas, mas entendê-las é o primeiro passo para se adaptar com sucesso. Em resumo, o antigo regime de PIS/COFINS 3,65% dará lugar a um modelo IVA dual não cumulativo – com CBS federal e IBS estadual/municipal – que terá alíquotas maiores porém com créditos. Graças à redução de 60% nas alíquotas para saúde[6], o setor terá uma carga menos pesada do que outros, mas ainda assim pode enfrentar aumento de tributos sobre o faturamento na comparação com o modelo atual. Cada clínica sentirá o impacto de forma diferente, conforme sua estrutura de custos e capacidade de tomar créditos. Planejamento tributário e financeiro serão essenciais: desde já, médicos gestores devem simular cenários, reavaliar seu regime de tributação e preparar mudanças em processos de faturamento e caixa[12][23]. A transição estende-se até 2033, mas quem se adiantar agora ganhará vantagem competitiva ao ajustar preços, contratos e investimentos com antecedência[23].
.
Acima de tudo, encare essa reforma como uma oportunidade de modernizar a gestão fiscal da sua clínica. Com informação, apoio contábil e estratégia, é possível minimizar a carga tributária dentro da lei e talvez até repensar o modelo de negócios para torná-lo mais eficiente. O setor de saúde foi reconhecido como essencial e terá tratamento favorecido – cabe agora aos gestores aproveitarem esse fôlego e garantirem que a qualidade do atendimento ao paciente não seja comprometida pelos tributos. Mantendo-se informado e bem assessorado, sua clínica estará pronta para prosperar no novo cenário tributário brasileiro.
.
.
.
Referências:
· Reforma Tributária – impactos para médicos e clínicas[11][6][12]
· Lei Complementar nº 214/2025 (CBS e IBS) – redução de 60% para saúde[7][2]
· Análise setorial saúde na reforma tributária – AMB (2025)[2][9]
· Guia prático reforma tributária (Setor de Saúde) – Confi (2025)[1][20]
[1] [7] [8] [20] [21] Redução de 60% no IBS e CBS: benefícios para setores chaves
[2] [9] [22] Reforma Tributária: o que muda para o setor da saúde – AMB
https://amb.org.br/v2/noticias/reforma-tributaria-o-que-muda-para-o-setor-da-saude/
[3] [4] [5] [6] [11] [12] [13] [18] [19] [23] Reforma Tributária para médicos, clínicas e consultórios
https://www.ozai.com.br/reforma-tributaria-medicos-clinicas-consultorios/
[10] [14] [15] [16] [17] Anahp_Cartilha Reforma Tributária para hospitais privados (10.25)
Gostou do artigo?
Compartilhe com outros empreendedores!