
Manual de Emissão de Notas Portal Nacional
Introdução
Este documento contempla as principais etapas para emissão e os eventos de cancelamento da Nota Fiscal de Serviços Eletrônica Nacional– NFS-e, no Ambiente Nacional.
O objetivo é proporcionar ao contribuinte um maior entendimento quanto às telas que fazem parte do processo, ou seja, explanar sobre os passos elementares referentes à emissão completa da NFS-e.
Insta frisar que, este Manual é um complemento dos Manuais disponibilizados no Portal Nacional de Emissão de Nota Fiscal de Serviço Eletrônica.
A emissão da Nota Fiscal de Serviços Eletrônica Nacional– NFS-e, está disponível no Portal de Gestão NFS-e a todos prestadores de serviços.
De acordo com a legislação, a emissão da NFS-e é obrigatória para todos os prestadores de serviços, independentemente do valor da receita bruta anual de serviços, exceto aos proibidos descritos no art. 5º da Lei 73/2009.
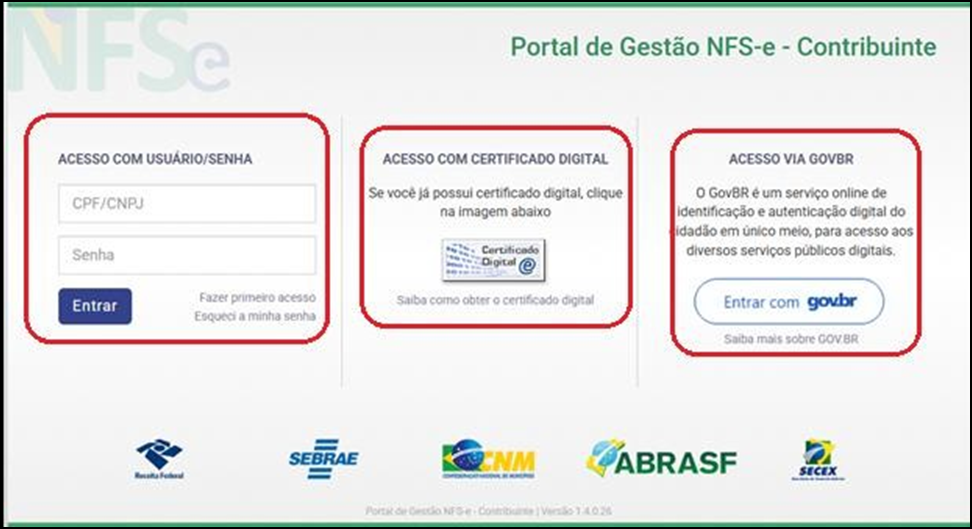
Para emitir a NFS-e, as empresas obrigadas ou que optarem pela emissão do documento eletrônico, acessar o link https://www.nfse.gov.br/EmissorNacional/Login
Após, clicar na opção: CERTIFICADO DIGITAL.
Emissão da Nota Fiscal
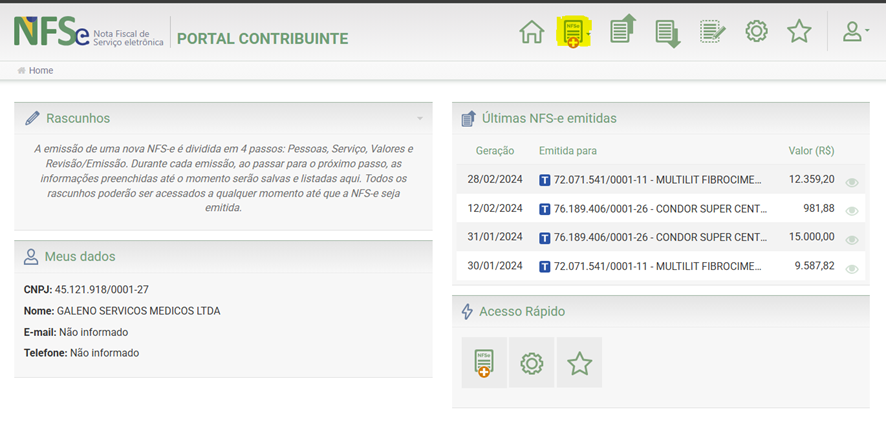
1 - Clique em NFS-e no canto superior direito, pintando em amarelo, conforme foto abaixo:
2 - Clique na opção emissão completa (A emissão completa compreende quatro etapas: Pessoas, Serviço, Valores e Emitir NFS-e)
Preliminarmente, cabe ressaltar que no decorrer da emissão da NFS-e, o emitente se deparará com campos opcionais e obrigatórios de preenchimento.
Quando for obrigatória a informação, ao lado constará um asterisco vermelho “*”.
· Coloque a data de competência (data de emissão da Nota Fiscal);
· Rolar a página até REGIME DE APURAÇÃO DOS TRIBUTOS NO SIMPLES NAICONAL e selecionar a opção REGIME DE APURAÇÃO DOS TRIBUTOS FEDERAIS E MUNICIPAIS PELO SIMPLES NACIONAL, caso seja optante pela tributação SIMPLES NACIONAL;
· Identifique o TOMADOR, considerando que o sistema de emissão de NFS-e apresenta as opções de “Tomador não informado”, “Tomador do Brasil” e “Tomador do Exterior”. Identificar, conforme o endereço do TOMADOR do serviço.
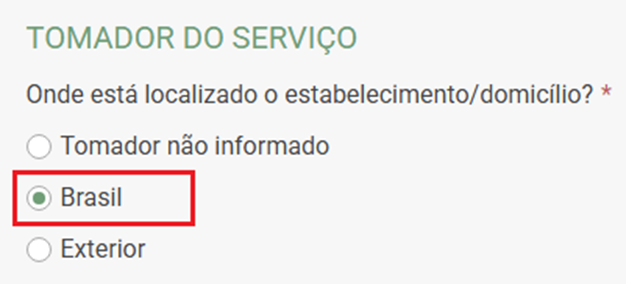
· Clique em avançar, após identificar o TOMADOR.
| |
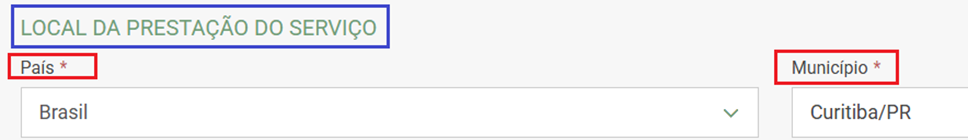
No Local da Prestação informa-se o País e Município em que o serviço foi prestado, caso seja no Brasil;
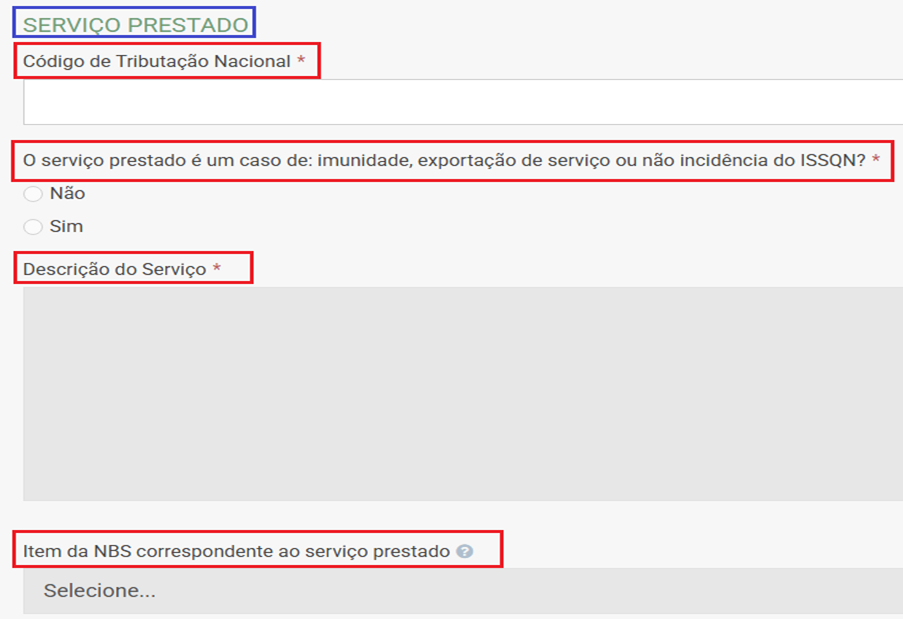
2. Serviço prestado:
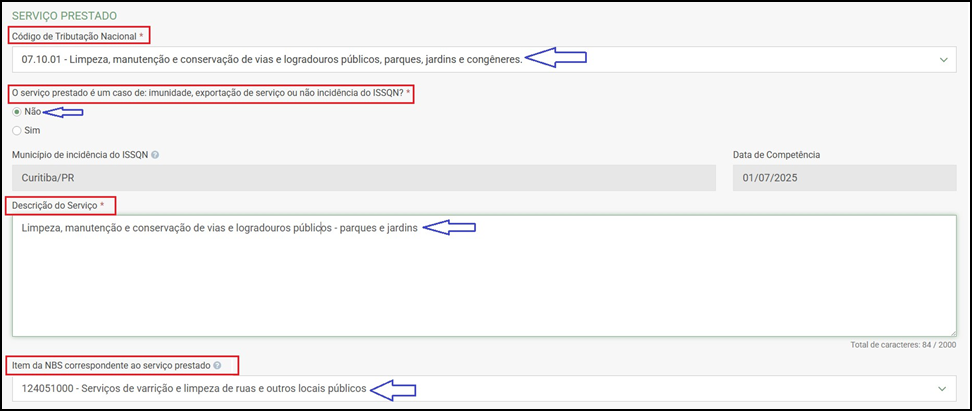
No serviço prestado é necessário informar:
1 - o Código de Tributação Nacional (VERIFICAR O CNAE DA ATIVIDADE DESENVOLVIDA PELA EMPRESA, a atividade desenvolvida encontra-se no Contrato Social da empresa;
2 - se o Serviço Prestado é um caso ou não de Imunidade, Exportação ou Não Incidência ISSQN;
3 - Descrição do Serviço realizado; e
4 - o Item da NBS – Nomenclatura Brasileira de Serviços, intangíveis e outras operações que produzam variações no patrimônio – correspondente ao Serviço Prestado.
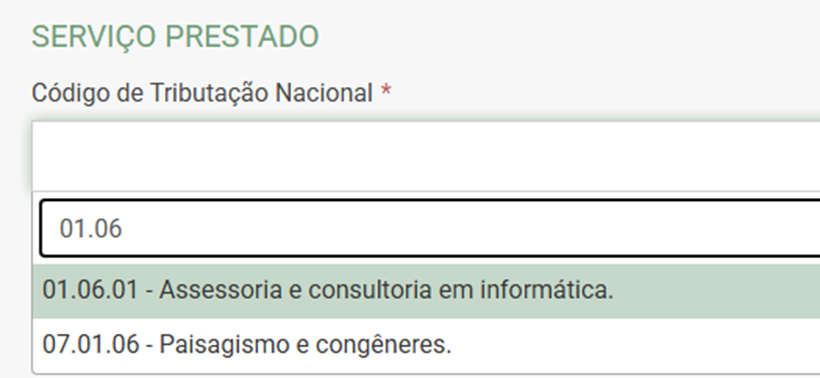
O campo “Código de Tributação Nacional” tem como objetivo a pesquisa dos serviços descritos na Lista de Serviços, anexa à Lei Complementar 116/2003, pelo nome ou através do próprio código, conforme demonstrado na tela abaixo.
· Após, confirmar o item e subitem do serviço prestado, há a necessidade de assinalar se a prestação de serviço possui ou não “imunidade”, se é o caso de “exportação” ou “não incidência do ISSQN”.
· Exceto em situações específicas o contribuinte deve optar por “Não”, ou seja, não é o caso de imunidade, exportação de serviço ou não incidência.
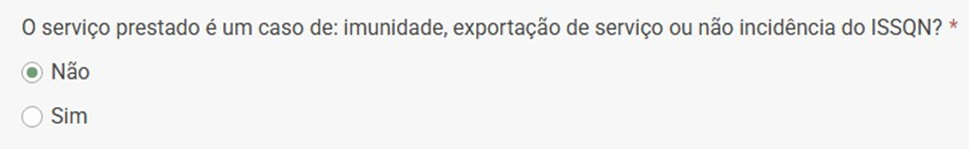
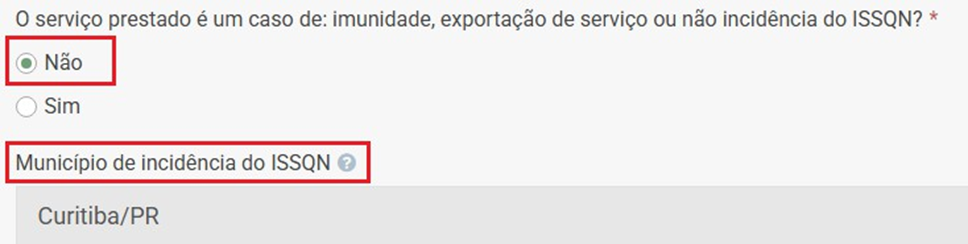
· Marcando a opção “Não”, o sistema automaticamente informará o local de incidência do ISSQN, de acordo com o disposto no art. 3°, da Lei Complementar 116/2003.
· Prosseguindo a emissão da NFS-e é imperativo discriminar o serviço prestado na “Descrição do Serviço”. Exemplo: Serviço de limpeza, manutenção e conservação de vias e logradouros públicos – parques e jardins.

· É importante ainda, selecionar o “Item NBS – Nomenclatura Brasileira de Serviços, intangíveis e outras operações que produzam variações no patrimônio – correspondente ao serviço prestado”
***Esse campo não é um campo obrigatório, mas de suma importância para controle fiscal.
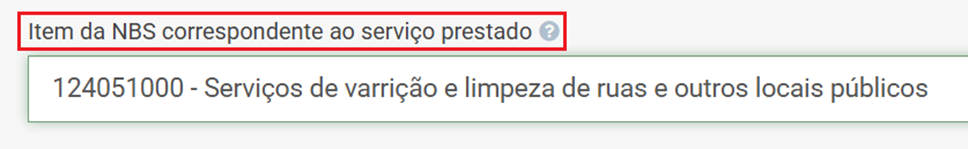
· O de para entre item da Lista de Serviço e item NBS pode ser encontrado neste endereço (AnexoVIII-CorrelacaoItemNBSIndOpCClassTrib_IBSCBS_V1.00.00 — Portal da Nota Fiscal de Serviço eletrônica);
Resumo dos Dados do Serviço Prestado
· As informações Complementares é um campo opcional. Número do documento de responsabilidade técnica, Documento de Referência e Informações Complementares.
· Dados dos valores: Campo destinado às informações concernentes: aos Valores dos Serviço Prestados; Tributação Municipal; Tributação Federal; e Valor Aproximado dos Tributos.
3. Valor do serviço prestado é o montante do serviço prestado.
· O valor recebido pelo intermediário, quando aplicável, é o total recebido pelo intermediário.
· Desconto incondicionado: desconto oferecido sem que haja necessidade de que alguma condição seja cumprida para obtenção do desconto. O desconto incondicionado, concedido por vontade do prestador sem qualquer imposição, reduzirá o valor do serviço prestado.
· Desconto condicionado: desconto oferecido desde que alguma condição seja cumprida para obtenção do desconto. O desconto condicionado, depende de alguma condição posterior à emissão da NFS-e. A base de cálculo não é reduzida pelo desconto condicionado.
4. Tributação Municipal
· Na opção Tributação Municipal o contribuinte informará conforme o serviço prestado, se:
· possui Regime Especial de Tributação;
· é o caso de Exigibilidade Suspensa de Recolhimento;
· há Retenção do ISSQN;
· o serviço prestado está amparado por algum Benefício Municipal Fiscal; e
· existirá aplicação de qualquer tipo de Dedução/Redução à Base de Cálculo do ISSQN.
Salienta-se que o Regime Especial de Tributação não necessariamente está relacionado ao valor do serviço.
Após, rolar a página até VALOR APROXIMADO DOS TRIBUTOS e selecionar a opção INFORMAR ALÍQUOTA DO SIMPLES NACIONAL
· Deverá ser incluso o valor aproximado da Alíquota do SIMPLES NACIONAL e essa alíquota consta no recibo de entrega do Simples Nacional, postado no portal Onvio.
· Preenchidos os campos obrigatórios clicar em “Avançar” para “Emitir NFS-e”.
5. Emitir nfs-E
· Nesta tela aparecerá o resumo das informações constantes das telas anteriores: “Informação do Emitente”, “Tomador do Serviço”, “Serviço Prestado”, “Valor do Serviço Prestado”, “Tributação Municipal”.
· Os campos acima devem ser conferidos, podendo ser editados antes da emissão da NFS-e.

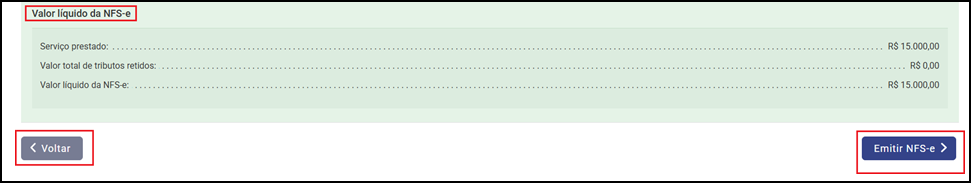
Ao final, abaixo na tela de emissão da NFS-e, ainda conterá a “Prévia dos Valores da NFS-e”, sendo possível voltar para as telas anteriores ou emitir NFS-e.
Optando pela emissão da NFS-e, o Sistema realizará a emissão desde que todos os campos sejam preenchidos adequadamente.
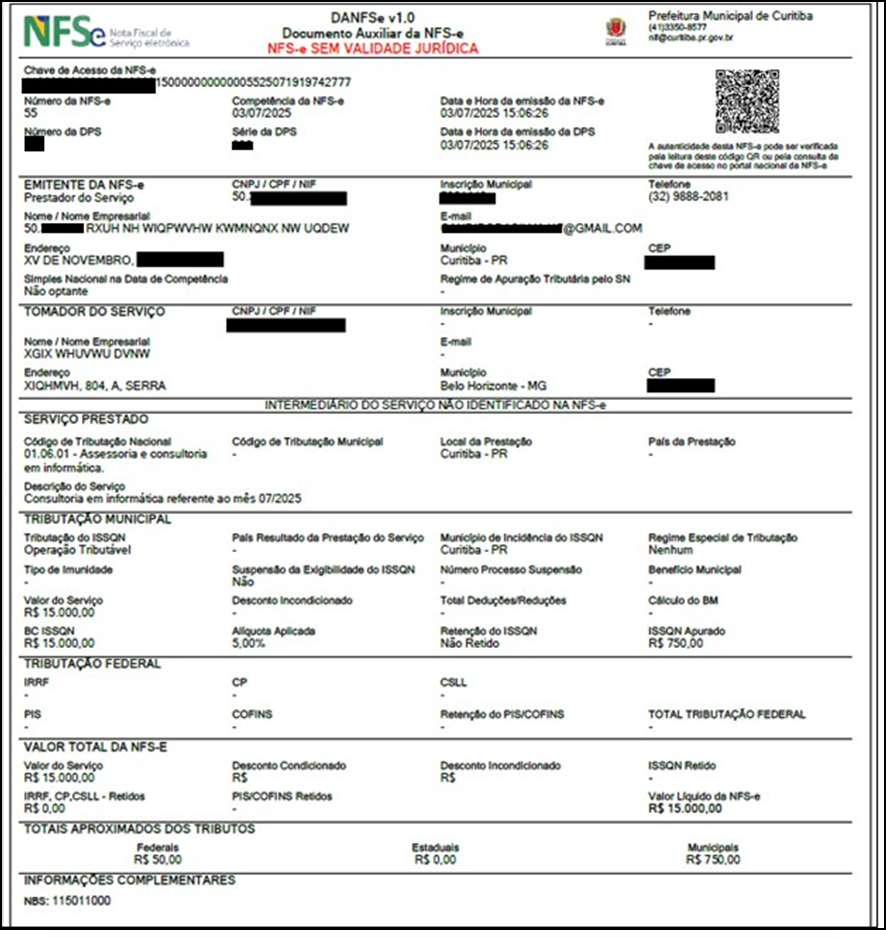
A NFS-e estará disponível para baixar em arquivo XML e DANFSe (PDF é o arquivo que poderá ser baixado para encaminhar ao seu cliente).
O contribuinte poderá visualizar a NFS-e emitida, como todas as NFS-e emitidas até aquele momento, bem como, optar pela emissão de uma nova NFS-e.

Exemplo de DANFSe:
Gostou do artigo?
Compartilhe com outros empreendedores!