
Reforma Tributária do Consumo: o que muda nos regimes Simples, Presumido e Real?
A Reforma Tributária inaugurou um novo sistema de tributação sobre o consumo no Brasil: o IBS (estadual/municipal) e a CBS (federal). Eles substituirão gradualmente ICMS, ISS, PIS e COFINS até 2032. Mas, na prática, como isso afeta cada regime tributário?
-
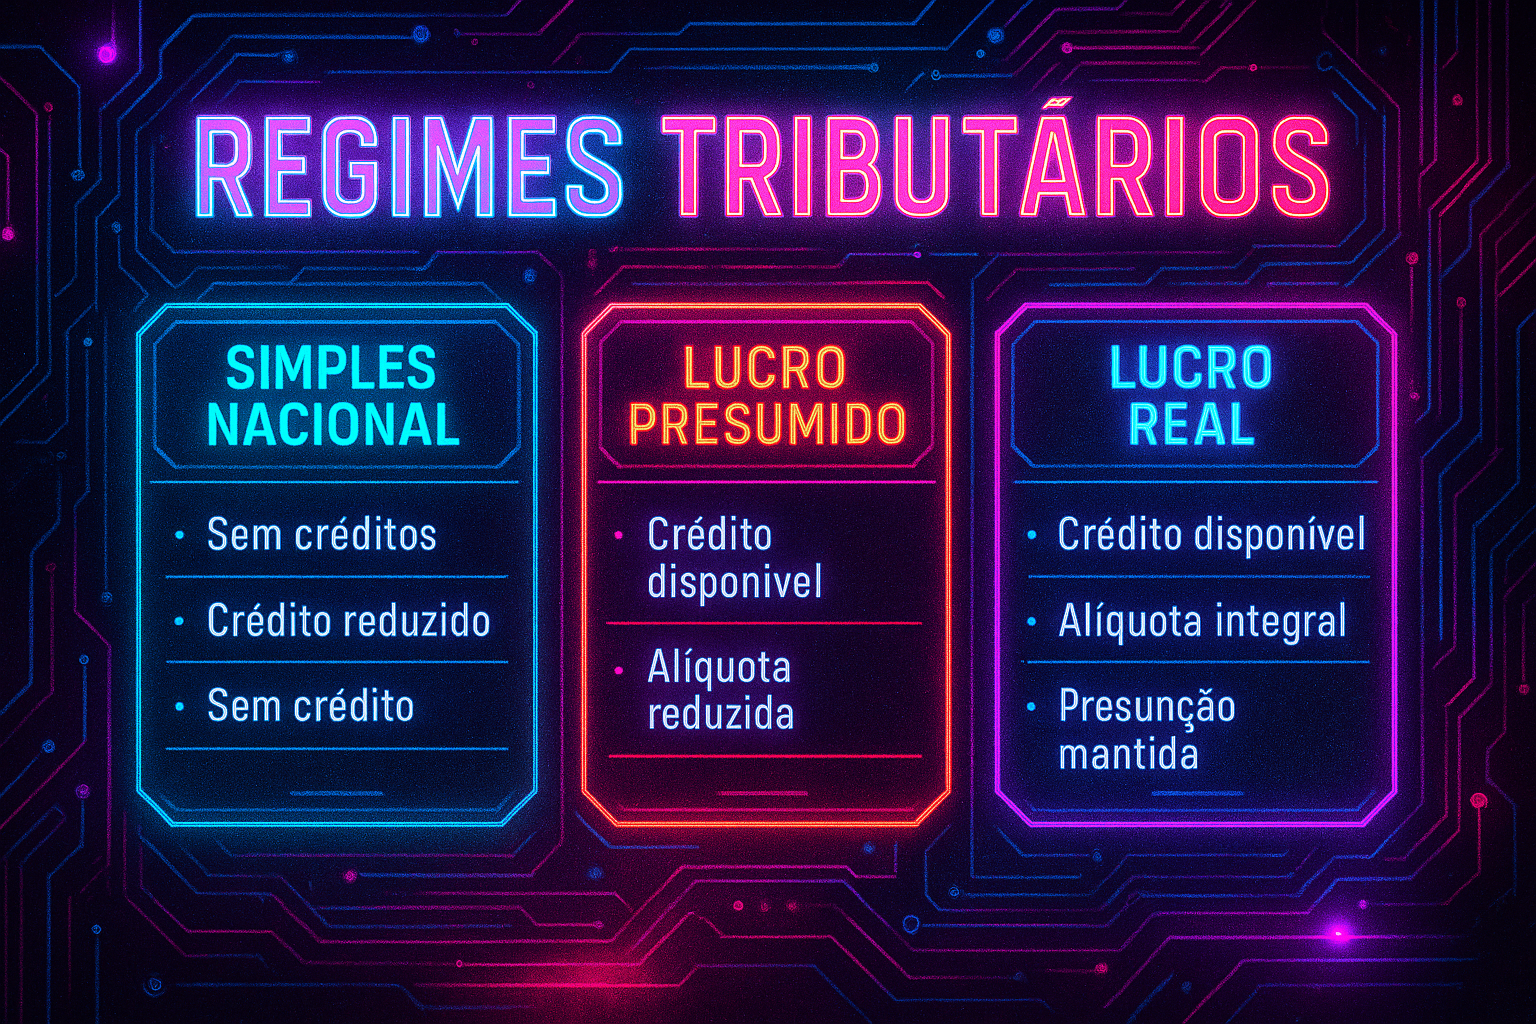
A primeira mudança relevante aparece no Simples Nacional. A empresa optante não se credita de IBS ou CBS, mas gera crédito para o adquirente, em um valor reduzido, proporcional à alíquota efetiva paga no DAS. É um mecanismo de integração parcial da cadeia, previsto no art. 156-A da EC 132/2023.
-
Na prática, o Simples continua simplificado, mas passa a “conversar” com o sistema de créditos dos demais regimes.
-
Já para o Lucro Presumido, a mudança é estrutural. A CBS será não cumulativa para todos, sem versão com alíquota reduzida para o presumido. Isso significa que empresas antes tributadas com PIS/COFINS cumulativos (3,65%) passariam a operar com crédito e débito, com alíquota cheia — ainda a ser definida. O IBS seguirá a mesma lógica: alíquota única por estado/município, sem tratamento diferenciado por regime.
-
O que permanece igual? O IRPJ e a CSLL, que continuam com a metodologia de presunção. A reforma do consumo não alterou essas bases.
-
Setores de serviços tendem a sentir maior impacto, já que possuem menos créditos para abater. Comércio e indústria, por outro lado, podem se beneficiar de cadeias mais longas e maior acúmulo de créditos.
-
A Hult Contabilidade acompanha cada nova norma e cada minuta de regulamentação com olhar técnico e questionador — e estamos prontos para ajudar sua empresa a planejar 2025–2033 com segurança fiscal e visão estratégica.
-
🧠 FAQ — Como ficam os regimes tributários após a Reforma Tributária do Consumo (IBS + CBS)?
(Com base legal EC 132/2023 e LC 214/2025)
-
1. O Simples Nacional terá créditos de IBS e CBS?
Sim, mas não para si.
O Simples gera crédito para o adquirente, porém um crédito reduzido, proporcional à alíquota efetiva do DAS.
A empresa não se credita de IBS ou CBS nas suas compras.
📌 Base legal: EC 132/2023, art. 156-A, §§5º e 6º.
-
2. O crédito gerado pelo Simples é integral?
Não. É reduzido.
A lei determina que o crédito deve ser proporcional, não integral.
A proporção será definida em lei complementar própria do Simples.
-
3. As empresas do Lucro Presumido terão CBS com alíquota reduzida?
Não.
A CBS terá alíquota única nacional, aplicável ao regime comum (Real e Presumido), com exceções setoriais específicas.
📌 Base legal: EC 132/2023, art. 195, §§12 e 13.
-
4. O Lucro Presumido passa a ter crédito/débito igual ao Lucro Real?
Sim — na parte do consumo.
O regime de apuração do IRPJ/CSLL continua presumido,
mas a CBS será não cumulativa, com direito a crédito.
-
5. O IBS terá tratamento especial para o Lucro Presumido?
Não.
O IBS é um imposto sobre operação, não sobre regime.
A alíquota aplicada será a mesma definida pelo estado/município.
📌 Base legal: EC 132/2023, art. 156-A.
-
6. Como ficam ICMS e ISS durante a transição?
Eles não somem imediatamente.
Há uma transição até 2032, com redução gradual dos tributos antigos e aumento progressivo de IBS e CBS.
📌 Base legal: EC 132/2023, art. 118 a 120.
-
7. A presunção de IRPJ e CSLL muda após a reforma?
Não.
A reforma não mexeu no IRPJ/CSLL.
📌 Base legal: EC 132/2023, art. 2º, III.
-
8. O Simples pode adotar crédito integral no futuro?
Em teoria, sim, mas dependerá de lei complementar específica.
Hoje, não há proposta final para isso.
-
9. Empresas de serviços serão mais impactadas?
Provavelmente, sim.
Elas têm menos créditos a aproveitar,
e sairão de uma carga efetiva de 3,65% (PIS/COFINS cumulativos)
para CBS não cumulativa com alíquota cheia + IBS.
-
10. Comércio e indústria podem se beneficiar?
Sim, principalmente quem:
tem cadeia longa,
insumos tributados,
gasto relevante com logística e consumo.
Esses aproveitam créditos e podem reduzir a carga líquida.
Gostou do artigo?
Compartilhe com outros empreendedores!