
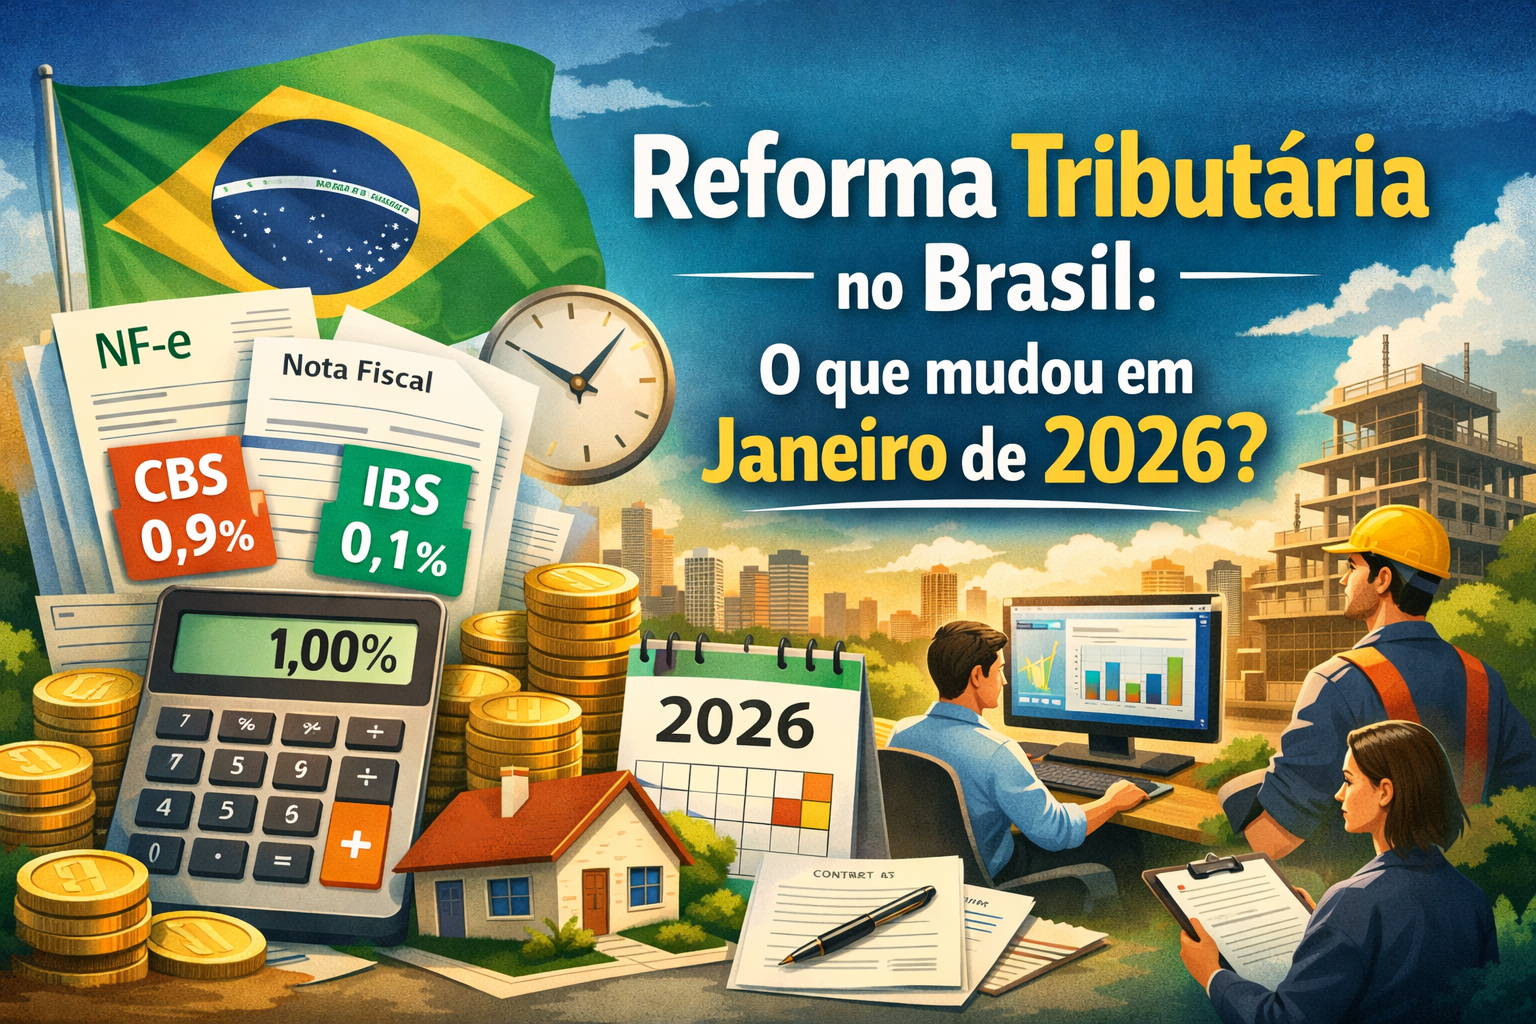
Reforma Tributária: Resumo de Janeiro
📌 1) Início da transição e fase de testes da Reforma Tributária
O ano de 2026 marca oficialmente o início da transição do novo sistema de tributação sobre o consumo. Essa etapa inicial é tratada pelo governo como um ano de adaptação e testes, ou seja, ainda sem recolhimento efetivo dos novos tributos, mas com exigência de procedimentos fiscais e obrigações acessórias novas.
🔎 2) Novos tributos a partir de janeiro
A partir de 1º de janeiro de 2026, entra em vigor a exigência de emissão de documentos fiscais eletrônicos com o destaque dos dois novos tributos:
CBS – Contribuição sobre Bens e Serviços (federal): substituirá PIS, Cofins e parte do IPI;
IBS – Imposto sobre Bens e Serviços (estadual e municipal): serão os substitutos do ICMS e do ISS.
Esses dois juntos formam o novo IVA dual (Imposto sobre Valor Agregado).
👉 A grande novidade em janeiro é justamente essa transição documental:
📄 Nas notas fiscais eletrônicas (NF-e, NFC-e, NFS-e, CT-e, entre outras), as empresas devem destacar o que corresponderia aos valores de CBS e IBS, mesmo que não seja recolhido em 2026.
🧾 Essa exigência vale também para pessoas físicas que serão contribuintes, que precisarão inscrição no CNPJ a partir de julho de 2026 para facilitar apuração desses tributos.
💰 3) Alíquotas experimentais no ano de transição
Na fase de testes, a alíquota aplicada para fins de destaque nas notas está simbolicamente baixa:
📊 0,9% de CBS, e
📊 0,1% de IBS,
totalizando 1% no teste operacional — sem impacto financeiro direto neste ano, pois não haverá recolhimento tributário se as novas obrigações acessórias forem cumpridas.
🛠️ 4) Obrigações fiscais e adaptação de sistemas
A Receita Federal orienta os contribuintes a:
Emitir documentos fiscais eletrônicos com a informação de CBS e IBS, de acordo com os leiautes e notas técnicas;
Preparar sistemas de gestão para a transição gradual;
Apresentar declarações específicas e arquivos conforme as regras que estão sendo construídas.
📅 Importante: 2026 é focado em construção de base operacional e adaptação gradual, com penalidades mitigadas se houver boa-fé e comprovação de esforço de adequação dos contribuintes.
🏠 5) Impactos no mercado imobiliário e profissional autônomo
Com a reforma:
Profissionais autônomos que antes usavam RPA (Recibo de Pagamento Autônomo) passaram a ter obrigação de emissão de NFS-e nacional a partir de janeiro de 2026 — uma mudança significativa na forma de formalizar serviços.
Contratos de locação e receitas imobiliárias passam a ser registrados no novo modelo fiscal, com maior rigor e transparência, ainda que a tributação definitiva só ocorra em fases posteriores.
🗓️ O que vem depois (próximos passos da reforma)
Embora a maioria das normas de recolhimento só entre em vigor nos próximos anos, o cronograma geral prevê:
📌 2027 – cobrança efetiva da CBS, começo da extinção de PIS/Cofins e do IPI;
📌 2029 a 2033 – transição total do IBS, extinguindo ICMS e ISS;
📌 2033 em diante – vigência plena do novo modelo tributário implantado gradualmente desde 2026.
📊 Em resumo — o que começou em janeiro de 2026
✅ Empresas já devem destacar CBS e IBS nas notas fiscais
✅ Ambiente de testes e adaptação sem recolhimento deste novo imposto
✅ Obrigação de emissão de documentos em novos leiautes
✅ Inscrição de pessoas físicas contribuintes no CNPJ a partir de julho
✅ Ajustes operacionais e de sistemas como prioridade no ano de transição
Gostou do artigo?
Compartilhe com outros empreendedores!